Introduction : Les trois chiffres qui redéfinissent le commerce en ligne en 2027
Trois chiffres définissent la disruption du commerce électronique en 2027, et tous sont le fait des nouveaux acteurs du commerce électronique. Les plateformes de commerce social, en tant que nouveaux acteurs du commerce électronique, enregistrent une croissance de 45 % de leur part de marché. Le shopping en direct proposé par les nouveaux acteurs du commerce électronique affiche une croissance annuelle de 42 %. Les marchés de la revente et de l’occasion gérés par ces nouveaux acteurs progressent à un rythme de 40 %. À elles trois, ces catégories représentent plus de 450 milliards de dollars de GMV (valeur brute des transactions) pour l’ensemble des nouveaux acteurs du commerce électronique qui n’existaient pas il y a cinq ans.
Les nouveaux acteurs du commerce électronique ne sont pas en concurrence avec des plateformes établies comme Amazon, Walmart ou Alibaba pour la même clientèle ; ils construisent une infrastructure d’achat entièrement différente, axée sur la vidéo, la communauté et la valeur. TikTok Shop, en tant que nouvel acteur du commerce social, capte 18,2 % du commerce social américain. Douyin, en tant qu’acteur du commerce en direct, contrôle 47 % du marché chinois du commerce en direct. Vestiaire Collective, en tant qu’acteur du commerce de revente, domine le marché mondial de la revente avec 220 milliards de dollars. Ces nouveaux acteurs évoluent plus rapidement, affichent des taux de conversion plus élevés et fidélisent leur clientèle grâce à des modèles fondamentalement différents de ceux du commerce de détail traditionnel.
Les plateformes établies sont confrontées à une asymétrie stratégique lorsqu’elles rivalisent avec ces nouveaux acteurs du commerce électronique : elles disposent d’une envergure importante, mais sont prisonnières d’infrastructures héritées du passé. Les nouveaux acteurs du commerce électronique disposent quant à eux de systèmes spécialement conçus pour la découverte, la communauté et la preuve sociale. Lorsque les consommateurs découvrent ce qu’ils proposent – le shopping en direct avec des questions en temps réel et des achats immédiats –, les pages produits traditionnelles paraissent dépassées. Lorsque les acteurs de la revente authentifient leurs stocks et créent une communauté, les marges du commerce de détail traditionnel s’effondrent.
Pour les équipes de RP, les spécialistes du marketing et les professionnels de la veille concurrentielle, il est urgent de comprendre comment ces nouveaux acteurs opèrent. Les marques qui s’imposeront en 2026 ne rivaliseront pas principalement sur Amazon. Elles occuperont plutôt les positions créées par les nouveaux acteurs du commerce électronique : le commerce social, le live-streaming ou la revente. C’est là que les coûts d’acquisition client baissent et que les taux de conversion grimpent en flèche.
Toutes les données sur lesquelles repose cette analyse sont disponibles dans le rapport « Tendances du secteur du e-commerce 2026» d’Onclusive, qui recense 153,7 millions de mentions concernant 69 entreprises et 7 régions, identifiant ainsi les lacunes narratives et les opportunités concurrentielles créées par les acteurs du commerce électronique.
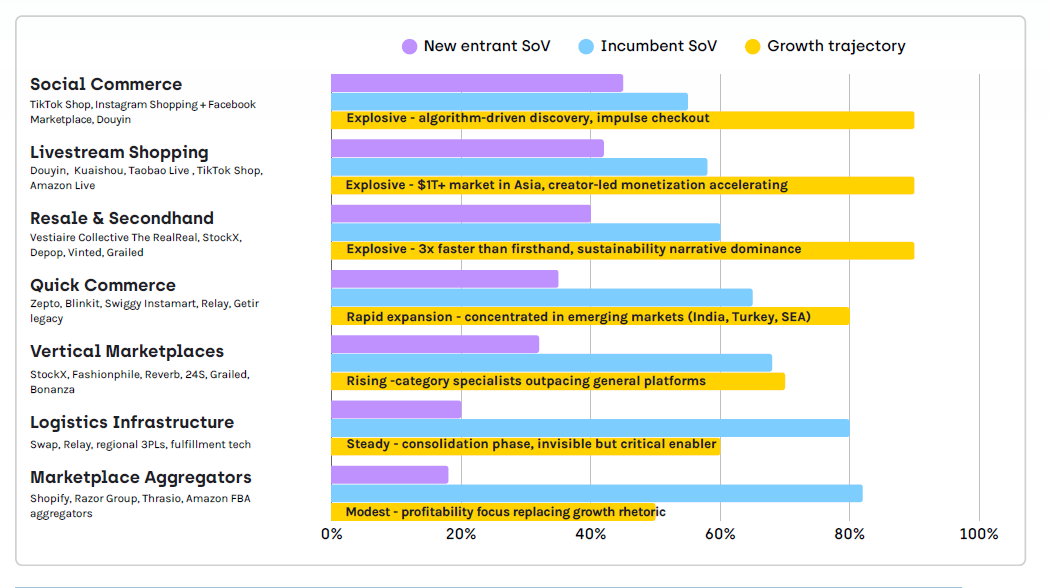
Les trois catégories de disruption : parts de marché, taux de croissance et nouveaux entrants dans le commerce électronique
Comparaison du marché : pénétration des nouveaux entrants en 2025-2026
Pour les nouveaux entrants
Pour les nouveaux entrants
Pour les nouveaux entrants
Catégorie 1 : Commerce social
- Taille du marché : 87 milliards de dollars US (2025), plus de 100 milliards de dollars (2026)
- Part des nouveaux entrants : TikTok Shop = 18,2 % du marché américain, taux de croissance de 45 %
- TikTok Shop (nouvel acteur du commerce social en ligne) : GMV de 64,3 milliards de dollars à l’échelle mondiale (2025), prévisions supérieures à 112 milliards de dollars (2026)
- 45 % de part de voix pour les nouveaux entrants, croissance de 9/10
Catégorie 2 : Achats en direct
- Taille du marché : 172,86 milliards de dollars à l’échelle mondiale (2025), plus de 1 100 milliards de dollars rien qu’en Chine
- Part des nouveaux acteurs du commerce électronique : Douyin = 47 % du marché chinois du shopping en direct, croissance annuelle de 42 %
- Diffusion en direct aux États-Unis : 14,64 milliards de dollars (2025), croissance de +50 % en glissement annuel avec l’émergence de nouveaux acteurs du commerce électronique
- 42 % de part de voix pour les nouveaux acteurs, croissance de 9/10
Catégorie 3 : Revente et occasion
- Taille du marché : 210 à 220 milliards de dollars (2025), en hausse à 360 milliards de dollars (2030)
- Taux de croissance des nouveaux acteurs du commerce électronique : 40 % par an (3 fois plus rapide que celui du commerce de détail de produits neufs)
- Vestiaire Collective (nouvel acteur du commerce électronique de revente) : leader mondial, marché de 220 milliards de dollars
- 40 % de part de voix pour les nouveaux entrants, croissance de 9/10
Partie 1 : Le commerce social – D’un simple canal à un canal de vente au détail à part entière
TikTok Shop réinvente les règles du commerce axé sur la découverte
TikTok Shop a conquis 18,2 % du marché américain du commerce social en 2025, deux ans seulement après son lancement. Ce taux de pénétration le place devant les plateformes sociales traditionnelles qui peinent à monétiser le commerce. La rapidité est un facteur déterminant : ce nouvel acteur du commerce électronique est passé de zéro à près de 16 milliards de dollars de chiffre d’affaires aux États-Unis en 24 mois, alors qu’il a fallu des années à Amazon pour atteindre un volume comparable dans le commerce social.
Pourquoi les nouveaux venus du e-commerce s’imposent dans le commerce social : l’infrastructure est conçue autour de la découverte, et non de la recherche. Sur TikTok Shop, les consommateurs découvrent des produits grâce aux recommandations des créateurs, aux sons tendance et à la découverte algorithmique, plutôt que par des recherches par mots-clés. Les nouveaux venus du e-commerce intègrent de manière transparente l’achat dans le fil d’actualité, transformant les spectateurs en acheteurs sans friction. Les plateformes traditionnelles greffent le commerce sur une infrastructure sociale existante. Elles ont quant à elles construit une infrastructure sociale conçue pour le commerce.
L’économie de la conversion démontre cet avantage. Les utilisateurs de moins de 60 ans dépensant en moyenne 708 dollars par achat sur TikTok Shop représentent un parcours client fondamentalement différent de l’acquisition axée sur la recherche sur Amazon. La découverte pilotée par les créateurs, proposée par les nouveaux acteurs du commerce électronique, génère un engagement plus fort, des achats répétés plus rapides et une fidélité à la marque plus solide que le remarketing par e-mail ou les publicités de produits.
Les nouveaux acteurs se font concurrence sur le divertissement et la valeur ajoutée, et non sur la commodité d’achat. Alors que la moitié des acheteurs américains sur les réseaux sociaux effectuent désormais leurs achats sur TikTok, les plateformes traditionnelles ne détiennent plus le canal de distribution qu’elles considéraient comme permanent.
L’avantage de la découverte : comment les nouveaux acteurs du e-commerce surpassent le commerce de détail axé sur la recherche
Le commerce électronique traditionnel part du principe que les consommateurs savent ce qu’ils veulent avant de lancer une recherche. Les nouveaux acteurs du commerce électronique partent du principe que les consommateurs veulent d’abord se divertir et qu’ils découvriront les produits grâce aux créateurs et à la communauté. Ce renversement de perspective change tout.
Sur TikTok Shop, un créateur peut recommander un produit et 100 000 spectateurs l’achètent instantanément sans effectuer de recherche. Sur Amazon, ce même produit nécessite un référencement naturel (SEO) important, de l’acquisition payante et des investissements dans la marque pour gagner en visibilité. L’algorithme des nouveaux acteurs du e-commerce met en avant les produits en fonction de leur viralité et de l’engagement qu’ils suscitent. L’algorithme d’Amazon, quant à lui, met en avant les produits en fonction des achats passés et de l’historique de recherche.
Pour les marques, ce renversement de tendance impose de nouvelles stratégies d’acquisition. S’imposer sur le marché du e-commerce nécessite des partenariats avec des créateurs, des recommandations authentiques et une valeur divertissante. S’imposer sur Amazon nécessite des investissements en référencement naturel et des dépenses publicitaires. Le coût par acquisition sur les nouvelles plateformes de e-commerce tend vers zéro lorsque le contenu est performant. Sur Amazon, il est lié aux enchères et à la saturation concurrentielle.
Le shopping en direct : là où communauté et conversion se rejoignent
La domination de Douyin (47 % du marché) et l’écart de conversion
Douyin contrôle 47 % du marché chinois du commerce en direct, représentant 487 milliards de dollars de GMV total du e-commerce en 2024. D’ici 2026, le marché chinois du commerce en direct devrait atteindre 1 110 milliards de dollars, Douyin conservant sa part dominante en tant que leader du e-commerce en direct. À titre de comparaison, le commerce en direct aux États-Unis n’a atteint que 14,64 milliards de dollars en 2025, tandis que le marché chinois du commerce en direct dépasse les 682 milliards de dollars.
L’écart réside dans l’infrastructure. En tant qu’acteur du commerce électronique, Douyin a intégré la technologie du live-streaming au cœur de l’expérience de sa plateforme. Les plateformes sociales occidentales ont quant à elles traité le shopping en direct comme une simple fonctionnalité. Les acteurs du commerce électronique qui privilégient le live-streaming renforcent ainsi une structure de marché asymétrique où ils captent des marges élevées, tandis que les plateformes occidentales se font concurrence sur le trafic et le nombre de spectateurs.
Les taux de conversion expliquent pourquoi les nouveaux acteurs du commerce électronique par streaming en direct l’emportent. Ils affichent des taux de conversion de 9 à 30 %, contre 2 à 3 % pour le commerce électronique traditionnel. Les retours dans le secteur de la mode passent de 30 à 35 % dans le commerce de détail traditionnel à 10 % via le streaming en direct. Les consommateurs qui achètent via ces nouveaux acteurs du commerce électronique font preuve d’une intention d’achat plus forte, d’une plus grande satisfaction et de taux de retour plus faibles que sur les canaux traditionnels.
Les 830 millions d’utilisateurs de streaming en direct sur Douyin constituent une base de consommateurs parfaitement à l’aise avec le shopping via la vidéo et la communauté. Seuls 21,7 % des acheteurs en ligne américains ont déjà effectué un achat via le streaming en direct, et 43 % des adultes américains ne manifestent aucun intérêt pour cette pratique. Les nouveaux acteurs du commerce électronique ont créé de nouveaux comportements à partir de zéro.
Pourquoi les taux de conversion du livestream dépassent ceux du commerce de détail traditionnel
Le « live shopping » proposé par les nouveaux acteurs du e-commerce génère un taux de conversion plus élevé, car il combine la preuve sociale en temps réel, la démonstration des produits et les messages de rareté. Les spectateurs voient d’autres acheteurs effectuer leurs achats en temps réel, posent des questions directement aux animateurs et se disputent les stocks. Cela crée à la fois un sentiment d’urgence et de confiance.
Les pages produits traditionnelles sont optimisées pour une navigation passive. Le shopping en direct proposé par les nouveaux acteurs du e-commerce est quant à lui optimisé pour un engagement actif. Un animateur peut montrer comment un produit s’adapte, répondre à des questions précises et créer un lien émotionnel plus rapidement que ne le permettent les photos et les avis sur les produits. La conversion se fait en quelques minutes, et non en plusieurs semaines.
Pour les nouveaux acteurs du e-commerce, les avantages économiques sont cumulatifs. Des taux de conversion plus élevés réduisent le coût d’acquisition des clients. Des taux de retour plus faibles simplifient la gestion des commandes. Des achats répétés plus rapides renforcent la valeur vie client. Les plateformes établies héritent d’une infrastructure optimisée pour le volume, mais avec des marges plus faibles. Les nouveaux acteurs du e-commerce se développent avec des marges élevées et évoluent de manière rentable.
Revente et seconde main : l’impératif de durabilité rencontre la croissance du marché
Vestiaire Collective et l’opportunité de 360 milliards de dollars que représente la revente
Vestiaire Collective domine le marché mondial de la revente, dont la valeur est actuellement estimée entre 210 et 220 milliards de dollars, avec une croissance annuelle de 10 % et des prévisions d’atteindre 360 milliards de dollars d’ici 2030. Ce taux de croissance est trois fois plus rapide que celui des marchés des produits neufs, ce qui représente un changement structurel dans le comportement des consommateurs en faveur des nouveaux acteurs du commerce électronique axés sur la revente.
La génération Z est le moteur de la croissance des nouveaux acteurs du commerce électronique de revente. Près de la moitié des utilisateurs de plateformes de revente indiquent que l’expérience de recherche et l’interaction avec les vendeurs influencent leurs décisions d’achat. Ces nouveaux acteurs construisent une communauté autour de la propriété, de la préservation de la valeur et de la consommation responsable. Les plateformes de vente au détail traditionnelles considèrent la revente comme une menace. Les entreprises avant-gardistes, quant à elles, voient dans ces nouveaux acteurs une opportunité de marché majeure.
Vestiaire Collective réalise des marges plus élevées grâce à l’authentification, à la gestion de la communauté et à une infrastructure de confiance. Les consommateurs sont prêts à payer un supplément pour une authenticité vérifiée. Ce modèle génère une rentabilité unitaire supérieure à celle du commerce de détail traditionnel, qui mise sur le volume et les remises.
L’avantage narratif revient entièrement aux nouveaux acteurs du commerce électronique dans le domaine de la revente. Les marchés de la revente s’inscrivent dans une logique de durabilité, de conscience de la valeur et de communauté. Les détaillants traditionnels évoquent la revente sur la défensive. Vestiaire Collective détient le discours.
Pourquoi l’authentification et la communauté l’emportent sur l’échelle de la grande distribution
Les nouveaux acteurs du commerce électronique de la revente résolvent un problème que le commerce de détail traditionnel n’a jamais su résoudre : comment certifier l’authenticité et instaurer la confiance des consommateurs dans les biens d’occasion. Vestiaire Collective investit massivement dans une infrastructure d’authentification, la modération communautaire et la vérification des vendeurs. Cela crée des coûts de changement de fournisseur et des effets de réseau que le commerce de détail traditionnel ne peut pas reproduire rapidement.
28 % des garde-robes se composent déjà d’articles d’occasion, dont 55 % proviennent de la revente en ligne. Les consommateurs qui achètent d’occasion affichent un comportement différent de celui des acheteurs de produits neufs. Ils effectuent davantage de recherches, comparent davantage et prennent plus de temps avant de finaliser leurs achats. Cet engagement génère des avantages en termes de données qui permettent aux nouveaux acteurs du commerce électronique de personnaliser et d’optimiser leurs offres plus rapidement que les détaillants établis.
StockX et Vestiaire Collective démontrent que les nouveaux entrants peuvent s’imposer avec des modèles économiques haut de gamme dans des catégories abandonnées par le commerce de détail traditionnel. La revente de baskets, de sacs à main de luxe et d’objets de collection génère des marges supérieures à celles du commerce de détail de produits neufs. Pour les nouveaux acteurs du commerce électronique, cela représente l’intégralité du marché.
Vous avez besoin des données complètes ?
Les informations présentées dans cet article ne sont qu’un aperçu. Prêt à découvrir les nouveaux acteurs du e-commerce qui s’imposent sur le marché ?
Accédez à l’ensemble des données. Téléchargez le rapport «Tendances du secteur du e-commerce 2026 ».
Partie 4 : Pourquoi les plateformes de commerce électronique établies ne peuvent pas rivaliser avec les nouveaux venus
Infrastructures héritées contre systèmes spécialement conçus
Au cours de la dernière décennie, Amazon, Walmart et d’autres plateformes établies se sont optimisées pour gagner en efficacité. Elles ont mis en place des infrastructures de recherche, des réseaux logistiques et des modèles publicitaires basés sur un comportement prévisible des consommateurs. Les nouveaux venus du e-commerce, quant à eux, construisent leur modèle pour la prochaine décennie en s’appuyant sur la découverte, la communauté et la preuve sociale.
Les plateformes établies ne peuvent pas se réorganiser facilement. Par exemple, faire passer l’algorithme central d’Amazon de la recherche à la découverte nécessite de réécrire des décennies d’optimisation. Intégrer une infrastructure de diffusion en direct chez Walmart exige un changement culturel que les organisations traditionnelles parviennent rarement à opérer. Le temps que les plateformes établies s’adaptent à ce que les nouveaux venus dans le commerce électronique ont mis en place, ces derniers ont déjà conquis des parts de marché et défini les attentes des consommateurs.
Le fossé en matière d’infrastructure se creuse. Les nouveaux venus du commerce électronique bénéficient d’une latence plus faible, d’itérations plus rapides et de boucles de rétroaction plus étroites entre le produit et le marché. Les plateformes établies sont confrontées à des surcoûts de processus, à des chaînes d’approbation et à des systèmes de gestion des risques qui ralentissent leur adaptation. Sur des marchés en évolution rapide, l’asymétrie de vitesse se transforme en asymétrie concurrentielle.
L’inversion de la structure des marges
Les plateformes établies se font concurrence sur le volume avec des marges faibles. Les nouveaux venus du commerce électronique se positionnent sur des segments à forte interaction et à forte marge. Amazon vise 50 % de part de marché avec des marges de 5 %. TikTok Shop vise 20 % de part de marché avec des marges de 25 %. Cette inversion économique fondamentale signifie que les nouveaux venus peuvent dépenser davantage que les plateformes établies pour l’acquisition de clients sans sacrifier leur rentabilité.
Les marges du shopping en direct pour les nouveaux entrants sont 2 à 3 fois supérieures à celles du commerce de détail traditionnel. Les marges de la revente sont 1,5 à 2 fois supérieures à celles de la vente au détail de produits neufs. Les taux de conversion du commerce social génèrent une rentabilité unitaire que les plateformes établies ne peuvent égaler sans restructurer complètement leur tarification. Les nouveaux acteurs du e-commerce n’ont pas besoin de supplanter le commerce de détail traditionnel : ils s’emparent des segments à plus forte marge.
Pour les marques, cela revêt une importance stratégique. Allouer des dépenses marketing aux nouveaux acteurs du commerce électronique génère un retour sur investissement plus élevé que des dépenses équivalentes sur Amazon. Ce renversement des marges signifie que les marques tirent davantage de bénéfices en suivant la voie tracée par ces nouveaux acteurs.
Partie 5 : Le décalage entre le discours médiatique et la réalité – La couverture médiatique de cette disruption est en retard sur la réalité du marché
Pourquoi la presse économique grand public sous-estime la domination des nouveaux acteurs du commerce électronique
La presse économique grand public traite la croissance des nouveaux acteurs du e-commerce comme un phénomène marginal. TikTok Shop atteint 64 milliards de dollars de GMV mondial, mais la couverture médiatique le présente comme une nouveauté du commerce social. Douyin génère 487 milliards de dollars de GMV total, mais les médias occidentaux traitent les nouveaux acteurs du e-commerce comme Douyin comme un phénomène propre à la Chine. Vestiaire Collective domine un marché de 360 milliards de dollars qui croît trois fois plus vite que le commerce de détail, mais est considéré comme un marché de niche.
Ce décalage dans le discours s’explique par le fait que les plateformes établies bénéficient de relations plus anciennes avec les médias, de budgets publicitaires plus importants et d’un discours plus clair à l’intention des investisseurs. Les résultats financiers d’Amazon sont automatiquement relayés par la presse financière. La croissance de TikTok Shop exige des journalistes qu’ils acquièrent une expertise sur le fonctionnement des nouveaux acteurs du commerce électronique – expertise dont les journalistes spécialisés dans le commerce de détail traditionnel ne disposent pas.
Cet écart crée un avantage concurrentiel pour les précurseurs. Les marques qui communiquent leurs stratégies vis-à-vis des nouveaux acteurs du commerce électronique à la presse financière se positionnent comme tournées vers l’avenir. Celles qui continuent de mettre l’accent sur Amazon affichent un positionnement dépassé.
Positionnement stratégique : trois stratégies pour s’engager auprès des nouveaux acteurs du commerce électronique
Pour les marques actuellement présentes sur Amazon et dans le commerce de détail traditionnel
N’abandonnez pas les canaux traditionnels. Diversifiez-vous de manière agressive vers les nouveaux acteurs du e-commerce. L’asymétrie du marché fait que les nouveaux entrants captent les marges tandis que les canaux traditionnels courent après le volume. Votre rentabilité dépend de votre capacité à établir rapidement une présence là où les nouveaux venus du e-commerce mènent le jeu.
Priorités immédiates : se lancer sur TikTok Shop dans les 60 jours. Mettre en place des partenariats pilotes avec des créateurs de contenu dans les 30 jours. Identifier les catégories de produits adaptées au livestream dans les 45 jours. Il ne s’agit pas d’initiatives secondaires. C’est là que réside la marge pour 2026-2027 grâce aux nouveaux acteurs.
Répartition du budget : maintenir les dépenses actuelles sur Amazon pour défendre notre position. Allouer 30 à 50 % du nouveau budget marketing aux nouveaux acteurs du commerce électronique. D’ici fin 2027, ces nouveaux acteurs devraient générer un GMV équivalent à celui d’Amazon, avec une marge trois fois supérieure.
Pour les marques qui se lancent ou se développent sur les nouveaux acteurs du commerce électronique
La rapidité est essentielle. Ainsi, rejoindre ces nouvelles plateformes dès maintenant permet d’obtenir un positionnement haut de gamme. Les rejoindre en 2027 reviendra à se disputer un inventaire saturé et des relations banalisées.
Construisez d’abord une présence authentique. TikTok Shop récompense les partenariats authentiques avec les créateurs. Le livestream récompense une connaissance réelle des produits. La revente récompense la participation de la communauté. Adaptez le ton de la marque à la culture de chaque nouvelle plateforme de commerce en ligne.
Indicateur clé : privilégiez la marge plutôt que le volume. Pour les nouveaux venus dans le commerce électronique, le succès consiste à atteindre 20 % du volume d’Amazon avec une marge trois fois supérieure, et non à égaler son volume. Ce changement de perspective modifie toutes les décisions.
À l’attention des équipes médias, des responsables des RP et des professionnels de la veille concurrentielle
L’opportunité narrative revient à celui qui expliquera le premier pourquoi les nouveaux acteurs du e-commerce s’imposent. Les détaillants qui continuent de se concentrer sur la couverture médiatique d’Amazon passent à côté de l’essentiel.
Commencez par les chiffres : TikTok Shop affiche un GMV mondial de 64 milliards de dollars en deux ans. Douyin détient 47 % de parts de marché. Vestiaire Collective prévoit un marché de 360 milliards de dollars. La précision met en évidence la disruption.
Terminez par les implications : il ne s’agit pas d’une croissance incrémentale du commerce électronique, mais plutôt d’une transformation des infrastructures portée par les nouveaux acteurs du commerce électronique. Les marques qui s’imposeront en 2026 rivaliseront principalement avec ces nouveaux acteurs.
À propos de l’étude « Tendances du secteur du e-commerce 2026 »
Cette analyse fait partie de l’étude exhaustive «Tendances du secteur du e-commerce 2026 » d’Onclusive, qui a suivi 153,7 millions de mentions médiatiques concernant 69 entreprises et 7 régions sur une période de 12 mois. Le rapport décrypte où les nouveaux acteurs du commerce électronique génèrent des avantages concurrentiels, comment les plateformes établies perdent du terrain, et sur quoi les équipes de RP et de communication doivent se concentrer pour maximiser l’impact de la marque dans un paysage du commerce électronique en mutation rapide. Il s’agit du deuxième article de notre série explorant comment la disruption redéfinit les sujets qui font l’actualité et ceux qui restent invisibles.
L’image de couverture a été créée à l’aide d’un outil d’IA générative à des fins illustratives.